Банк России второй раз подряд сохранил ключевую ставку на уровне 14% годовых. Решение, объявленное 23 октября 2026 года, означает, что начавшийся летом 2025 года цикл смягчения денежной политики фактически поставлен на паузу: ускорение роста цен оказалось сильнее, чем рассчитывал регулятор.
Центробанк ожидает, что инфляция по итогам 2026 года составит 7,1–7,6% — почти вдвое выше целевого показателя в 4%. При этом средняя ставка за год прогнозируется на уровне 14,6%, а в 2027 году может остаться в диапазоне 12,5–13,5%. Для компаний и граждан это означает продолжительный период дорогих кредитов и ограниченный доступ к заемным деньгам.
О решении регулятора 27 октября сообщили и «Новая газета». Глава Банка России Эльвира Набиуллина объяснила сохранение ставки ускорением инфляции и устойчиво высокими ожиданиями населения и бизнеса.
Цены ускорились на стороне предложения
Нынешний скачок инфляции связан не только с избыточным спросом. В третьем квартале 2026 года сезонно скорректированный темп роста цен достиг 8% в пересчете на год против 4,8% во втором квартале. Базовая инфляция, которая исключает наиболее волатильные компоненты, поднялась до 6,2%.
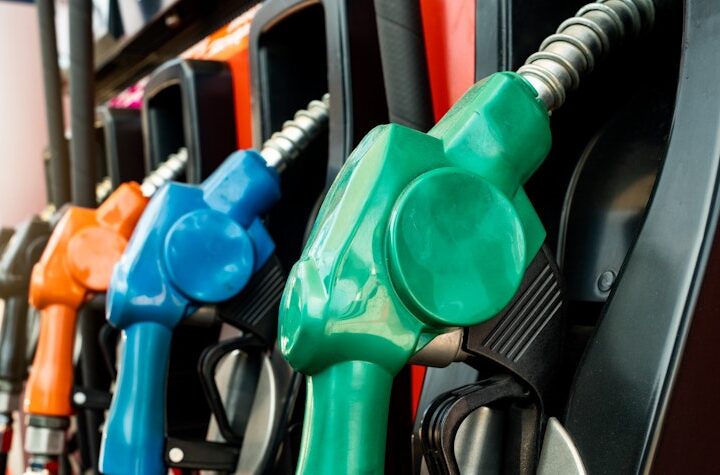
Одной из причин стали перебои в работе отдельных производственных мощностей и логистики. В частности, временное сокращение нефтепереработки привело к напряженности на рынке топлива и росту стоимости бензина и дизеля для коммерческого транспорта. Более дорогая перевозка затем отражается в цене продовольствия, промышленных товаров и услуг по всей цепочке поставок.
В исходных сообщениях также связывается сокращение нефтепереработки с ударами беспилотников по российским предприятиям. Однако приведенных данных недостаточно, чтобы установить вклад конкретных атак в общую динамику инфляции. Для денежной политики важен сам результат: перебои с предложением ограничивают выпуск и одновременно повышают издержки бизнеса.
Дополнительное давление на цены оказало повышение тарифов жилищно-коммунального хозяйства с 1 октября. В октябре годовая инфляция, по приведенной оценке, ускорилась до 7,22%. Тарифный скачок непосредственно увеличивает расходы домохозяйств, а затем способен передаваться в стоимость услуг и товаров, поскольку предприятия закладывают коммунальные и транспортные издержки в конечные цены.
Ожидания подталкивают спрос
Банк России сталкивается с ситуацией, в которой инфляция уже вышла за пределы целевого уровня, а ожидания дальнейшего подорожания остаются еще выше. В августе инфляционные ожидания населения составляли 13,7%. Разрыв с текущей официальной инфляцией превышал 7,5 процентного пункта.
Такая разница меняет поведение потребителей. Если люди считают, что через несколько месяцев товары станут заметно дороже, они чаще предпочитают совершить крупную покупку сейчас, а не откладывать деньги. Это поддерживает спрос даже при высокой стоимости кредитов.
Динамика торговли указывает на устойчивость потребительской активности: розничный оборот вырос на 7,2% в годовом выражении, тогда как платные услуги прибавили 2,4%. В сентябре объем выданных наличными кредитов достиг 471,9 млрд рублей — на 50% больше, чем годом ранее, когда показатель составлял 314,1 млрд рублей.
Кредитный спрос сохраняется и со стороны бизнеса. В августе портфель займов юридическим лицам увеличился на 1,3%, а прогноз роста требований банков к организациям был повышен до 9–12%. Для регулятора это сигнал, что прежнее снижение ставки пока не привело к достаточному охлаждению спроса.
Высокие ожидания создают замкнутый круг: граждане ускоряют покупки, компании заранее повышают цены и закладывают в расчеты будущий рост издержек, а затем эти решения сами поддерживают инфляцию. Удержание ставки на высоком уровне должно сделать кредиты менее доступными и постепенно ослабить этот механизм.
Бюджет добавляет неопределенности
На инфляционный фон влияет и состояние государственных финансов. Аналитические оценки дефицита федерального бюджета по итогам 2026 года находятся в диапазоне 6,8–7,2 трлн рублей, или 3–3,1% ВВП. Региональные бюджеты, без учета Московского региона, уже сведены с совокупным дефицитом в 26 млрд рублей.
Бюджетные расходы поддерживают экономическую активность, но одновременно могут усиливать давление на цены, если спрос растет быстрее производственных возможностей. Особенно заметен этот эффект в секторах, где выпуск ограничен нехваткой мощностей, рабочей силы, топлива или логистики.
Для Банка России это осложняет выбор. С одной стороны, дорогие деньги сдерживают инвестиции и потребительский спрос. С другой — быстрое снижение ставки при сохраняющемся бюджетном импульсе, дефиците предложения и высоких ожиданиях может вновь ускорить рост цен.
Рост экономики остается слабым
Обновленный прогноз регулятора предполагает, что к целевой инфляции в 4% российская экономика вернется лишь в 2027 году. При этом рост ВВП в 2026 году ожидается на уровне 0,5–1%, а в 2027-м — 1–2%. Инвестиционная активность, согласно приведенной оценке, остается близкой к нулевой.
Это сочетание — высокая ставка и слабый рост — создает для бизнеса особенно сложные условия. Компании вынуждены занимать дороже, но при этом не получают уверенности, что спрос будет быстро расширяться. Инвестиционные проекты откладываются, оборотный капитал дорожает, а небольшим предприятиям становится труднее рефинансировать уже существующие обязательства.
Более устойчивое положение получают компании с доступом к бюджетным программам, государственным заказам и льготному финансированию. Остальным приходится сокращать расходы, повышать эффективность или переносить расширение на более поздний срок. Прогнозы о массовой волне банкротств и вынужденных слияний пока остаются сценарием, а не установленным последствием решения Центробанка, но риск финансового давления на наиболее уязвимый бизнес возрастает.
Для домохозяйств высокая ставка означает дорогие ипотечные, потребительские и автокредиты, а также более высокую цену уже выданных займов с плавающей ставкой. Рост номинальных доходов не полностью компенсирует подорожание: в первом квартале 2026 года реальные денежные доходы увеличились на 2,6%, а реальные располагаемые доходы — лишь на 1,5%.
Банк России рассчитывает вернуть инфляцию к 4% в 2027 году, но сроки зависят не только от ставки. Регулятору придется учитывать состояние предложения, тарифную политику, бюджетные расходы, ситуацию с топливом и готовность населения и бизнеса продолжать тратить и занимать. Пока эти факторы действуют одновременно, пространство для заметного удешевления кредитов остается ограниченным.