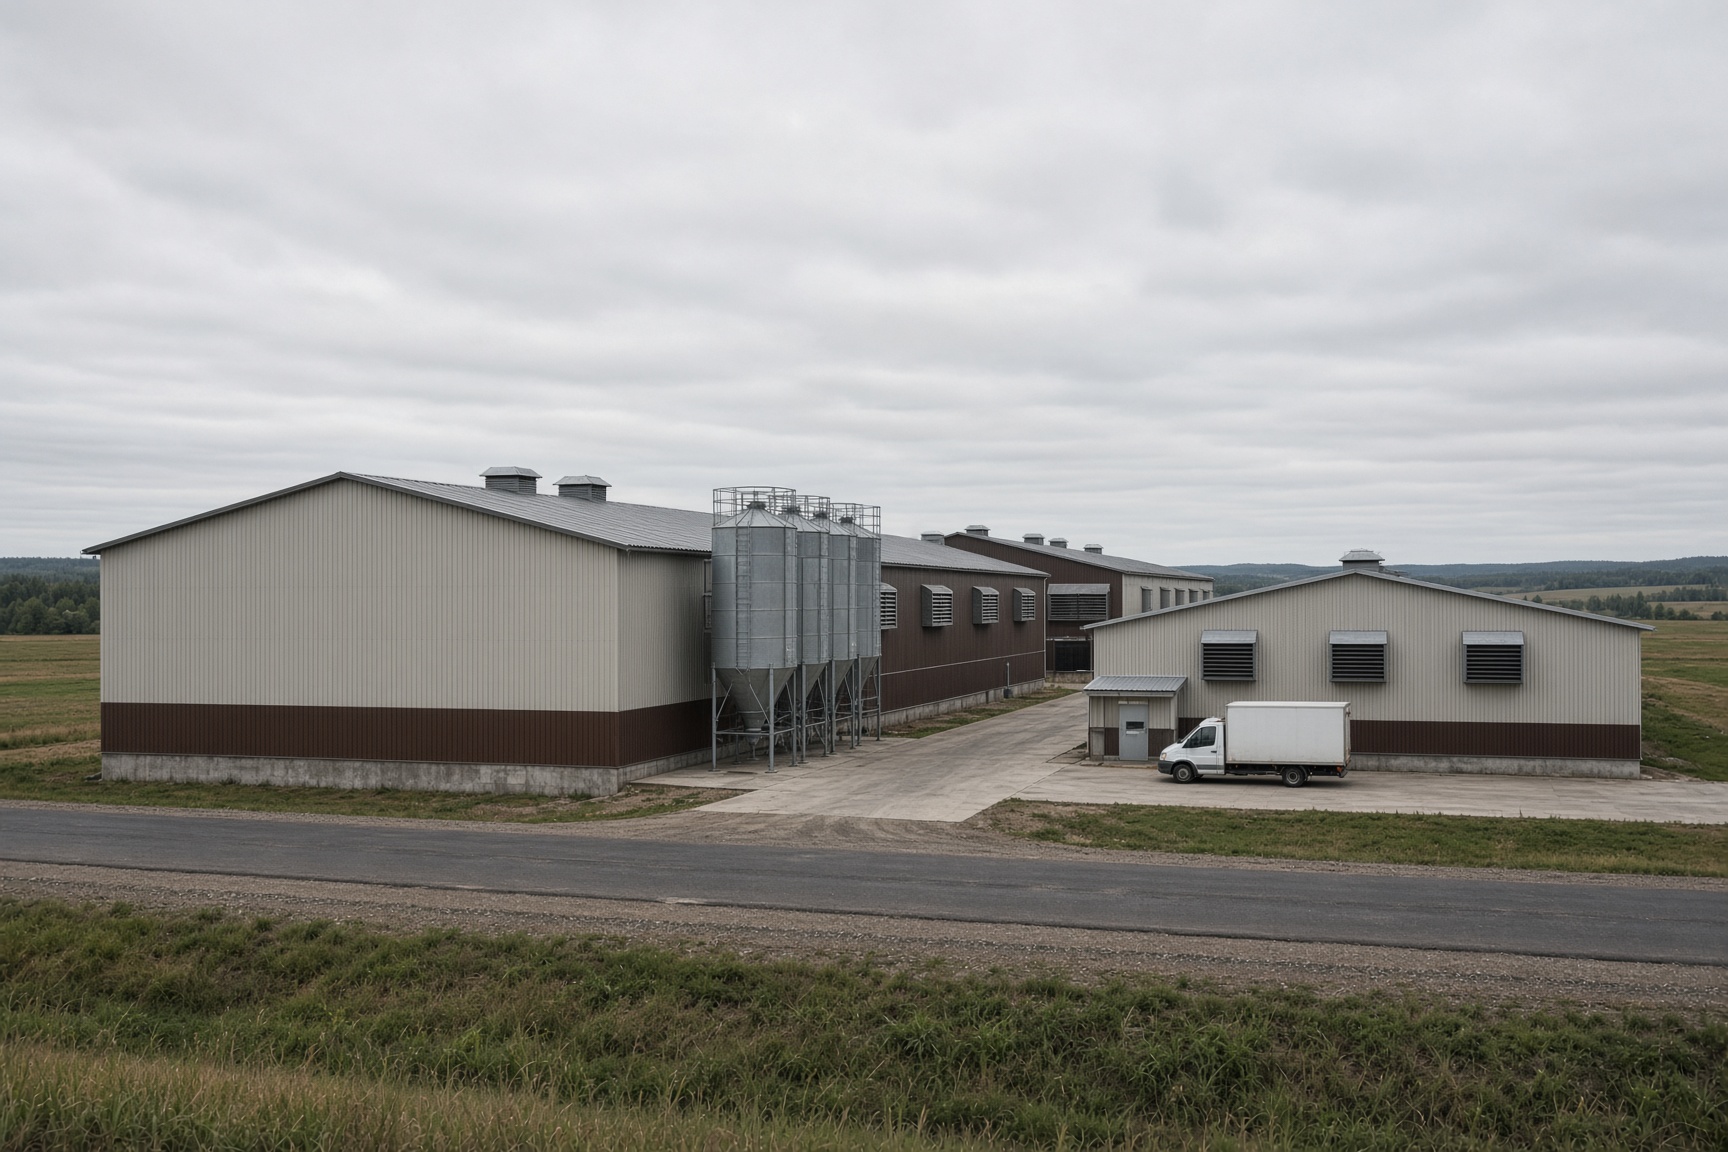
Российское свиноводство наращивает выпуск, но теряет часть участников рынка. К началу октября 2026 года в стране было зарегистрировано около 1,86 тыс. предприятий, занимающихся разведением свиней, — на 5,8% меньше, чем годом ранее. Число индивидуальных предпринимателей в этой сфере сократилось примерно до 1,45 тыс., а юридических лиц — до 404.
Такую статистику приводит «Коммерсантъ» со ссылкой на данные сервиса «Контур.Фокус». Одновременно отрасль увеличивает производство: за январь—август 2026 года в России получили почти 4 млн тонн свиней на убой в живом весе, что на 3,3% больше прошлогоднего показателя. Разрыв между числом компаний и объемом выпуска показывает, что рост обеспечивают прежде всего крупные комплексы, а не расширение круга производителей.
Отрасль, где размер определяет себестоимость
Современное свиноводство требует не только свинокомплекса. Крупные компании объединяют в одну производственную цепочку комбикормовые заводы, генетические центры, животноводческие площадки, бойни, переработку и дистрибуцию. При большом объеме выпуска постоянные расходы распределяются на большее количество продукции, а затраты на ветеринарную защиту, логистику и контроль качества становятся менее обременительными в расчете на килограмм.
По оценкам экспертов, на которые ссылается издание, в 2026 году 20 крупнейших предприятий обеспечивали около 80% российского производства свинины. Такая концентрация объясняется не только преимуществами масштаба. Для промышленных комплексов проще поддерживать строгий режим биобезопасности — один из ключевых факторов в отрасли, где вспышка африканской чумы свиней может привести к уничтожению поголовья и остановке предприятия.
Для небольших хозяйств аналогичный уровень защиты обходится значительно дороже в пересчете на единицу продукции. Им сложнее содержать отдельные зоны для животных разного возраста, контролировать перемещение работников и транспорта, обеспечивать санитарные разрывы и регулярно обновлять ветеринарные процедуры. Поэтому эпизоотические риски становятся одним из факторов, ускоряющих уход малых производителей, хотя сокращение числа зарегистрированных компаний само по себе не доказывает, что каждое закрытие было вызвано именно болезнями.
Новые проекты упираются в стоимость денег
Вход в отрасль также стал значительно дороже. По приведенным в публикации оценкам, строительство современного свинокомплекса полного цикла обходилось около 2 млрд рублей пять лет назад, а в 2026 году стоимость сопоставимого проекта превысила 5 млрд рублей. Окупаемость новых комплексов растянулась примерно до 20 лет.
При таких сроках расчет на обычный рыночный кредит становится крайне тяжелым. Высокая ключевая ставка увеличивает стоимость заемного финансирования, а рост цен на оборудование, строительные работы и другие ресурсы повышает первоначальные вложения. В результате модернизация и расширение доступнее компаниям, которые могут рассчитывать на льготные программы или уже располагают крупной производственной базой.
Это не означает, что каждый небольшой производитель автоматически оказывается убыточным. Однако сочетание дорогого кредита, масштабных капитальных затрат и давления на цены резко сужает пространство для самостоятельного развития. Для нового игрока особенно трудно одновременно построить инфраструктуру, обеспечить ветеринарную безопасность, наладить переработку и выдержать длительный период до выхода проекта на полную мощность.
Выпуск растет, но спрос и экспорт не поддерживают рынок
Увеличение производства происходит на фоне менее благоприятной конъюнктуры. С начала 2026 года экспорт свинины в денежном выражении снизился примерно на 3%. Внутри страны оптовые и розничные цены, как отмечается в публикации, растут медленнее общего уровня инфляции — в два-три раза. Для покупателей это может выглядеть как относительная доступность продукции, но для производителей означает сокращение пространства между себестоимостью и продажной ценой.
При высокой конкуренции крупные предприятия способны дольше работать с невысокой маржой и снижать издержки за счет масштаба. Небольшие фермы такой возможности обычно не имеют: расходы на корм, ветеринарные услуги, транспорт и содержание инфраструктуры занимают у них большую долю в себестоимости. Если спрос не растет вместе с предложением, давление на наиболее уязвимых участников усиливается.
Падение числа производителей при росте выпуска — важный структурный сигнал. Российский рынок становится менее разнообразным: его устойчивость все сильнее зависит от ограниченного числа больших компаний. Консолидация может повышать производственную эффективность и помогать поддерживать стабильные поставки, но одновременно снижает количество независимых поставщиков и возможностей для появления новых предприятий.
Что происходит с сельскими территориями
Последствия укрупнения выходят за рамки самой отрасли. Небольшие животноводческие предприятия часто являются заметными работодателями для сел и поселков, где выбор работы ограничен. Крупные автоматизированные комплексы способны выпускать больше продукции при меньшей потребности в персонале на единицу производства. Поэтому закрытие малых хозяйств не обязательно компенсируется сопоставимым числом рабочих мест на больших предприятиях.
Однако прямую связь между сокращением числа свиноводческих компаний и миграцией конкретных жителей установить по приведенной статистике нельзя. Для этого потребовались бы данные о занятости, доходах и перемещении населения по территориям, где закрывались хозяйства. Подтверждено другое: при продолжающейся концентрации производства экономическая роль малого бизнеса в сельской местности уменьшается.
Дополнительным фактором для отрасли остается доступ к генетике, оборудованию и технологиям инфекционного контроля. Ограничения на внешние поставки могут усложнять обновление производственной базы, но их конкретное влияние на закрытие отдельных предприятий в приведенных данных не выделено. Для небольших хозяйств любой сбой в поставках или вспышка заболевания потенциально опаснее, поскольку у них меньше финансовый резерв и слабее возможность быстро перестроить цепочку снабжения.
Пока отрасль показывает парадоксальный результат: свинины производится больше, но круг компаний, способных работать в этом секторе, сужается. Главный вопрос для рынка теперь не только в том, удастся ли сохранить рост выпуска, но и в том, останется ли в нем место для независимых фермеров и малых предприятий, не располагающих доступом к дешевому финансированию и инфраструктуре крупных холдингов.