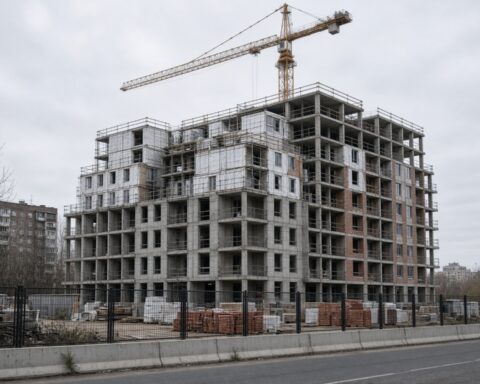
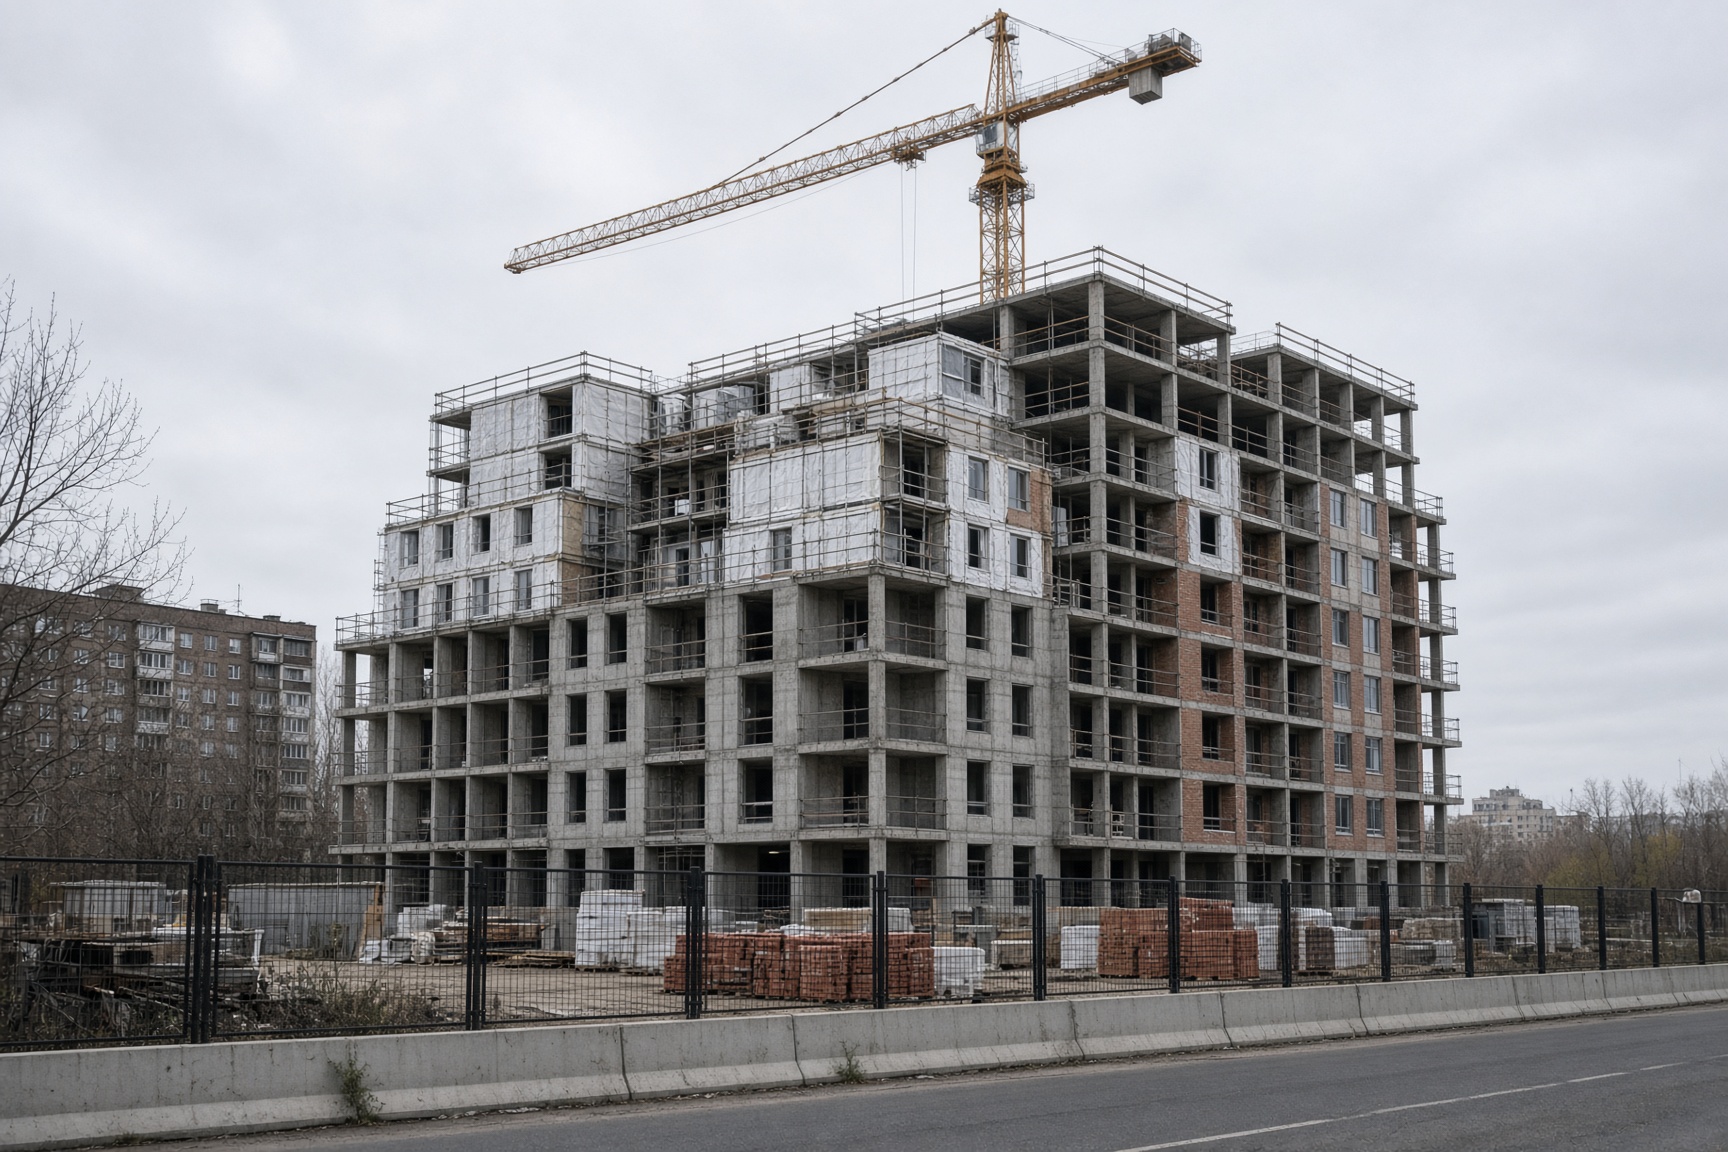
Почти шесть из десяти жилых проектов, которые российские застройщики планируют завершить в 2026–2027 годах, могут столкнуться со срывом сроков. Причина — дефицит проектного финансирования и резко подорожавшее банковское обслуживание, из-за которых девелоперам не хватает средств на завершение уже начатых строек.
О риске сообщили 8 октября 2026 года СМИ со ссылкой на опрос профильного портала «Движение.ру». В исследовании участвовали 17 компаний из топ-30 крупнейших застройщиков России. По его результатам, под угрозой оказались 59% объектов, запланированных к сдаче в ближайшие два года. Речь идет не об отдельных проблемных проектах, а о тенденции, затрагивающей значительную часть отрасли.
Материалы опроса не означают, что все эти дома обязательно превратятся в долгострои. Однако они показывают, насколько уязвимой стала модель, при которой строительство ведется за счет банковского финансирования, а основные поступления от покупателей появляются по мере реализации квартир.
Почему застройщикам перестало хватать кредитных лимитов
Главный источник напряжения — рост стоимости денег. За два года банковское вознаграждение в строительных проектах увеличилось в среднем на 102%, а медианный рост составил 64%. Одновременно доля расходов на проектное финансирование в себестоимости жилья выросла на 12 процентных пунктов. В результате проценты и комиссии, связанные с кредитами, достигли примерно 20% стоимости квадратного метра.
Для девелопера это означает, что значительная часть цены квартиры формируется не затратами на землю, бетон, металл или работу строителей, а обслуживанием кредита. При расчете стоимости проекта банковские расходы фактически умножаются на коэффициент 1,2. Так компании пытаются сохранить целевую рентабельность примерно на уровне 20% и выполнить требования банков к финансовой устойчивости проектов.
Но переложить все дополнительные расходы на покупателей не получается. Чем дороже становится квадратный метр, тем меньше людей способны приобрести квартиру, особенно после ужесточения льготных программ и сохранения высоких процентных ставок. Часть потенциальных покупателей откладывает сделку или выбирает аренду. Для застройщиков это означает более медленные продажи и меньший приток средств, необходимый для продолжения строительства.
Ситуацию усугубляет рост цен на строительные материалы и оплату труда. Первоначальные кредитные лимиты нередко рассчитывались исходя из более низких расходов. Когда смета дорожает быстрее прогнозов, выделенных банком средств может не хватить еще до завершения здания.
По данным опроса, в 55% проектов лимиты проектного финансирования изначально были недостаточными либо не учитывали фактическое удорожание строительства. Еще 43% компаний столкнулись с серьезными проблемами при попытке привлечь дополнительные деньги. При жесткой структуре проектного финансирования застройщик не может свободно закрыть образовавшуюся дыру средствами от другого проекта или направить выручку без согласования с банком.
Цена проблемы выходит за пределы строительной площадки
Строительство связано с длинной цепочкой поставщиков и подрядчиков. Если девелопер сокращает расходы или переносит этапы работ, это отражается на производителях цемента, кирпича, металлопроката и отделочных материалов. Снижение заказов может затронуть металлургию, тяжелое машиностроение, логистику и добывающие предприятия.
Пока речь идет о рисках, а не о подтвержденной волне остановок и банкротств. Но при продолжении дорогого кредитования компании могут начать замораживать новые мощности, урезать инвестиционные планы и сокращать штат. Для подрядчиков это способно обернуться задержками платежей и уменьшением объемов заказов, а для регионов — ослаблением деловой активности вокруг крупных строек.
Дополнительное давление создает уже построенное, но медленно продающееся жилье. Если квартиры реализуются дольше, выручка поступает позднее, а кредит продолжает обслуживаться. В такой ситуации даже формально завершенный объект не всегда быстро возвращает вложенные средства и не обязательно улучшает положение девелопера.
Что задержка означает для покупателей
Перенос сроков особенно болезнен для участников долевого строительства. Их деньги размещаются на эскроу-счетах и становятся доступны застройщику после выполнения условий проекта. Пока дом не сдан, покупатель не может пользоваться квартирой, а средства на счете не компенсируют потерю покупательной способности из-за инфляции.
При задержке семья может одновременно выплачивать ипотеку и арендовать временное жилье. Чем дольше переносится ввод дома, тем выше совокупные расходы. При этом рост цены квартиры не означает для покупателя роста ее потребительской ценности: он по-прежнему не получает возможность жить в приобретенном жилье.
Застройщики, в свою очередь, вынуждены повышать цены, чтобы компенсировать банковские комиссии и рост себестоимости. Но это замыкает проблемный круг: дорогие квартиры хуже продаются, более медленные продажи ухудшают денежный поток, а нехватка оборотных средств повышает вероятность новых задержек.
Жесткая денежно-кредитная политика была призвана сдержать инфляцию, однако для строительной отрасли ее обратной стороной стали высокие ставки и подорожание проектного финансирования. Дополнительное давление создают расходы, связанные с расширением военных бюджетов и общей перестройкой российской экономики. В сочетании с ростом стоимости материалов это сокращает запас прочности у компаний, чьи проекты рассчитывались на более дешевый кредит и более быстрый спрос.
Ближайшие два года станут проверкой того, смогут ли банки и девелоперы пересмотреть лимиты и условия финансирования до того, как нехватка средств перейдет в фактические остановки строительства. Пока опрос показывает масштаб потенциальной проблемы: сроки под угрозой находятся у 59% объектов, а конечные издержки финансового кризиса рискуют понести и строительные компании, и покупатели квартир.
Подробнее о результатах опроса; дополнительные материалы опубликованы также в Telegram-канале «Закупки time».